En bref
La facturation électronique est l’échange de factures entre entreprises sous forme de données structurées, aux formats UBL, CII ou Factur-X, par l’intermédiaire de plateformes agréées par l’administration fiscale, appelées auparavant PDP. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA établies en France doivent pouvoir en recevoir, et les grandes entreprises et les ETI émettent les leurs ; les PME et les micro-entreprises émettront à partir du 1er septembre 2027, avec l’e-reporting, la transmission des données de leurs ventes aux particuliers et à l’étranger. Pour une PME, le travail tient en trois chantiers : choisir sa plateforme, la relier à ses logiciels, et revoir le traitement des factures reçues, qui se prête bien à l’automatisation.
Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques ; les PME émettront les leurs à partir du 1er septembre 2027. Voici le calendrier, le trajet d’une facture, le choix d’une plateforme agréée, et ce que la réforme change dans les outils et le travail de l’équipe.
La réforme se présente comme une obligation fiscale ; dans une PME, elle touche surtout les outils. Cette note donne les faits, relus sur les sites de l’administration le 1er novembre 2026, puis ce qu’ils changent au bureau. Pour les cas particuliers, votre expert-comptable reste le bon interlocuteur.
Qu’est-ce que la facturation électronique ?
La facturation électronique est l’échange de factures entre entreprises sous forme de données structurées, qu’un logiciel lit directement, par l’intermédiaire de plateformes agréées par l’État.
Facture électroniquenom féminin
Une facture émise, transmise et reçue sous forme de données structurées, qui se prêtent à un traitement automatique. Elle passe par une plateforme agréée et prend l’un des trois formats du socle commun : UBL ou CII, deux formats de données, ou Factur-X, un format mixte qui joint un fichier de données XML à un PDF lisible.
Voir aussi la section 4, sur le choix d’une plateforme agréée.
La réforme vise les factures entre entreprises assujetties à la TVA établies en France, quelle que soit leur taille, franchise en base comprise. Les ventes aux particuliers et les opérations avec l’étranger se facturent comme aujourd’hui ; leurs données partent à l’administration par l’e-reporting. Les factures aux acheteurs publics passent toujours par Chorus Pro, ou par une plateforme agréée qui s’y raccorde.
« Une facture en PDF envoyée par e-mail, c’est déjà de la facturation électronique. »
La facture électronique est faite de données structurées, que les logiciels lisent et contrôlent : le SIREN des deux parties, le numéro de la facture, les montants, les taux de TVA. Le PDF en est l’image, utile à l’œil. Factur-X réunit les deux, un PDF lisible et son fichier de données, et il circule par une plateforme agréée.
Le calendrier : qui reçoit, qui émet, et quand
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques ; l’obligation d’émettre suit la taille de l’entreprise.
| Date | Ce qui s’applique | Pour qui |
|---|---|---|
| 1er septembre 2026 | Recevoir ses factures électroniques, par une plateforme agréée. | Toutes les entreprises assujetties à la TVA, quelle que soit leur taille. |
| 1er septembre 2026 | Émettre ses factures électroniques, et transmettre les données de l’e-reporting. | Les grandes entreprises et les entreprises de taille intermédiaire (ETI). |
| 1er septembre 2027 | Émettre ses factures électroniques, transmettre les données de l’e-reporting, porter les quatre nouvelles mentions. | Les PME et les micro-entreprises. |
La taille se lit au 1er janvier 2025, sur le dernier exercice clos : une PME compte moins de 250 personnes, avec un chiffre d’affaires d’au plus 50 millions d’euros ou un bilan d’au plus 43 millions, selon la foire aux questions de l’administration du 1er septembre 2026. Jusqu’à son échéance, une PME choisit son moment : elle peut émettre plus tôt, à titre volontaire, par sa plateforme, ce que la DGFiP présente comme une façon de tester ses outils et de former l’équipe.
Ce calendrier vient de la loi de finances pour 2024, du 29 décembre 2023, et l’administration le dit stabilisé. La loi de finances pour 2026, du 19 février 2026, a changé deux autres points : elle inscrit le nom de plateforme agréée dans le Code général des impôts, et elle relève les amendes. En juillet 2026, la DGFiP a publié un guide pratique du démarrage, qui confirme les dates et décrit sa tolérance envers les entreprises engagées dans une mise en conformité sérieuse.
Le trajet d’une facture électronique
Une facture électronique va de votre logiciel à votre plateforme agréée, puis à la plateforme de votre client, qui la remet à ses outils ; l’administration reçoit au passage les données utiles à la TVA.
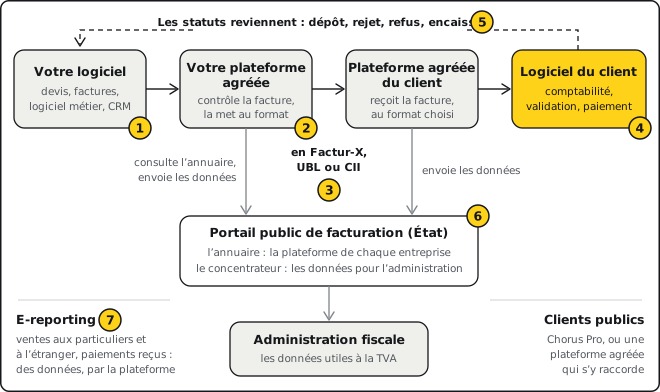
- Votre logiciel, d’où part la facture et ses données
- Votre plateforme agréée, qui contrôle et transmet
- Les trois formats du socle commun
- La réception, jusqu’à la comptabilité du client
- Les statuts qui reviennent vers vous
- Le portail public : l’annuaire et le concentrateur
- L’e-reporting des ventes aux particuliers
Votre plateforme contrôle la facture (les mentions, les identifiants, la cohérence des montants et de la TVA), puis cherche dans l’annuaire central la plateforme de votre client. Cet annuaire, tenu par l’État et alimenté par les plateformes, indique pour chaque entreprise sa plateforme de réception ; sa consultation est ouverte à tous depuis le 18 septembre 2025. Avec le concentrateur, qui reçoit les données destinées à l’administration, il forme le portail public de facturation, recentré par l’État sur ces deux rôles en octobre 2024. Les factures restent chez les plateformes : l’administration reçoit des données.
Chaque facture porte ensuite des statuts, horodatés et visibles des deux côtés. Les plateformes en gèrent au moins quatre : dépôt, quand votre plateforme accepte la facture ; rejet, quand une plateforme l’arrête pour un format ou des montants incohérents ; refus, quand le client la conteste ; encaissée, avec la date et le montant du paiement.
Plateforme agréée : comment choisir la sienne ?
Une plateforme agréée se choisit à partir de vos logiciels : la première question va à l’éditeur de votre logiciel de facturation, qui est peut-être déjà plateforme agréée, ou raccordé à l’une d’elles.
Une plateforme agréée, appelée auparavant plateforme de dématérialisation partenaire (PDP), est un opérateur immatriculé par la DGFiP pour trois ans renouvelables, certifié ISO 27001, qui héberge ses données dans l’Union européenne. La liste publiée sur impots.gouv.fr, mise à jour le 30 octobre 2026, compte 155 plateformes immatriculées, et quelques autres en attente de leurs tests d’interopérabilité. Un logiciel raccordé à l’une d’elles porte le nom de « solution compatible » : il prépare les factures, et la plateforme les transmet.
| La question à poser | Ce qu’elle permet de vérifier |
|---|---|
| Êtes-vous plateforme agréée, ou raccordé à laquelle ? | Seule une plateforme agréée transmet factures et données ; son nom figure sur la liste officielle. |
| Comment mon logiciel de devis, mon logiciel métier ou mon CRM s’y relie-t-il ? | Une interface de programmation (API) ou un connecteur fait circuler les données ; un import de fichiers laisse une étape à la main. |
| Sous quelle forme les factures reçues arrivent-elles dans mes outils ? | Les données structurées, en plus de l’image, ouvrent la voie à la saisie automatique. |
| L’e-reporting est-il compris ? | Les ventes aux particuliers et à l’étranger, et parfois les paiements reçus, passent aussi par la plateforme. |
| Quels statuts s’affichent, et où ? | Les quatre statuts obligatoires, et leur retour dans votre suivi des factures. |
| Que comprend le prix ? | La tarification, par facture ou par utilisateur, les volumes inclus, l’archivage, les options. |
| Comment change-t-on de plateforme ? | Le changement est possible à tout moment ; l’ancienne plateforme assure certains services pendant un an. |
Une fois la plateforme choisie, l’entreprise signe un accord formel de désignation, qui l’inscrit dans l’annuaire avec sa plateforme de réception ; un expert-comptable ou un éditeur peut le faire pour elle, sur mandat. Côté prix, la foire aux questions de l’administration relevait au 1er août 2026 plus d’une dizaine de plateformes, sur 150, qui proposaient une offre gratuite ou comprise dans un abonnement existant pour les besoins essentiels des plus petites entreprises.
Relier ses logiciels de devis, de facturation et de gestion
Une facture électronique emporte les données de l’outil qui la produit : vos logiciels doivent donc contenir, pour chaque client et chaque opération, les données que la réforme rend obligatoires.
Quatre mentions s’ajoutent aux mentions habituelles, dans des champs dédiés : le SIREN du client, la catégorie de l’opération (livraison de biens, prestation de services, ou les deux), l’option pour le paiement de la TVA d’après les débits le cas échéant, et l’adresse de livraison quand elle diffère de celle du client. Pour une PME, elles s’appliquent le 1er septembre 2027, avec l’obligation d’émettre. Ces données vivent souvent ailleurs que dans le logiciel de facturation : le SIREN dans le CRM, l’adresse du chantier dans le logiciel métier ou dans un tableur. Le travail consiste à les réunir, puis à relier les outils pour qu’elles circulent d’elles-mêmes.
| Là où naissent vos factures | Ce que la réforme demande à l’outil | Le point à surveiller |
|---|---|---|
| Un logiciel de devis et de facturation du marché | Il est plateforme agréée, ou raccordé à l’une d’elles. | Son lien avec vos autres outils : clients, devis signés, chantiers. |
| Un logiciel métier ou un CRM qui fait les devis | Il transmet la facture à une plateforme par son API, ou la confie au logiciel de facturation. | Les données obligatoires présentes dans l’outil. |
| Un outil sur mesure | Il se raccorde à l’API d’une plateforme agréée. | La réception aussi : les factures des fournisseurs arrivent dans l’outil, au bon dossier. |
| Un tableur et un traitement de texte | Ils cèdent la place à un logiciel relié à une plateforme. | La reprise des clients et des devis en cours, SIREN compris. |
Le choix entre un logiciel du marché et un outil conçu pour vous suit les critères de notre note sur le logiciel métier ; si vos devis vivent encore dans un tableur, Le tableur de trop détaille la sortie. Le CRM, lui, devient la source du SIREN et des adresses : notre note sur le CRM pour une PME montre comment il passe le devis signé à la facturation.
Ce que l’équipe fait autrement
La réforme déplace trois tâches au bureau : la réception des factures, le suivi des factures émises, et la transmission des ventes aux particuliers.
- Les factures reçues arrivent sur la plateforme. La boîte mail cède la place à une file de factures à valider. Le refus devient un statut motivé, réservé à des motifs précis (une erreur réglementaire, une facture mal adressée, un manquement au contrat) ; le simple litige commercial suit les voies habituelles, rappelle le guide de la DGFiP.
- Les factures émises se suivent par leurs statuts. Un rejet signale une erreur à corriger, souvent un SIREN erroné ; la facture corrigée repart par le même circuit, et une facture refusée puis refaite prend un nouveau numéro.
- Les ventes aux particuliers deviennent des données. À partir du 1er septembre 2027 pour une PME, leurs totaux par jour et par taux de TVA partent à l’administration, tous les dix jours au régime réel normal mensuel, chaque mois au régime simplifié. Pour les prestations de services dont la TVA est due à l’encaissement, les paiements reçus suivent.
- Les doublons se surveillent. Une facture reçue par la plateforme et par e-mail se traite une fois : le guide demande d’en choisir une de référence et de marquer l’autre comme copie.
Chacune de ces tâches gagne à avoir une personne nommée, et un suppléant.
Ce qui s’automatise à la réception des factures
À la réception, la facture électronique arrive en données : sa saisie, son rattachement et une partie de son contrôle se confient à un logiciel, et la personne du bureau valide.
- Récupérer les donnéesLa plateforme transmet chaque facture reçue à vos outils, par son API ou un connecteur : le fournisseur, les montants, la TVA, les références.
- Rattacher la factureAu fournisseur, à la commande, au chantier ou au dossier, grâce à la référence de commande portée par la facture. Demandez-la à vos fournisseurs : c’est elle qui fait le lien.
- RapprocherLa facture se compare à la commande et au bon de livraison ; un écart au-delà du seuil que vous fixez part dans une file à vérifier.
- Préparer l’écritureLe compte, le taux de TVA et l’échéance se proposent d’eux-mêmes ; votre logiciel comptable, ou votre expert-comptable, reçoit des données propres.
- Valider et payerUne personne valide, le paiement se programme, et le rapprochement bancaire, que France Num cite parmi les automatisations utiles, ferme la boucle.
Quand nous relions une plateforme agréée à un logiciel métier, nous commençons par les factures reçues : elles arrivent déjà, et leur saisie se compte en heures chaque mois. Notre note sur l’automatisation des tâches aide à chiffrer ce gain et à choisir l’outil, des réglages du logiciel au raccordement sur mesure.
Les sanctions, et la tolérance du démarrage
Les amendes existent, et la loi de finances pour 2026 les a relevées ; l’administration annonce toutefois une approche pédagogique pendant le démarrage.
| Le manquement | L’amende | Le plafond par année civile |
|---|---|---|
| Une facture émise hors du circuit électronique, quand l’obligation s’applique | 50 € par facture, contre 15 € avant la loi de finances pour 2026 | 15 000 € |
| Des données d’e-reporting manquantes | 500 € par transmission, contre 250 € auparavant | 15 000 € |
| Le défaut de plateforme agréée de réception, après une mise en demeure de trois mois | 500 €, puis 1 000 € à chaque nouvelle période de trois mois | Une amende par période, tant que dure le manquement |
Pour les deux premières, une première infraction est exonérée quand elle est réparée spontanément, ou dans les trente jours qui suivent la première demande de l’administration. Une mention obligatoire manquante reste sanctionnée comme avant la réforme, à 15 € par omission. Le guide pratique de juillet 2026 précise enfin que les entreprises qui documentent leurs démarches, leurs incidents et leurs corrections bénéficient de la tolérance du démarrage ; les sanctions visent celles qui restent à l’écart du dispositif.
Une entreprise de menuiserie et d’agencement se prépare
Voici le cas, construit pour cette note, d’une PME qui commence par la réception, puis prépare l’émission.
Douze menuisiers à l’atelier et en pose, trois chargés d’affaires, trois personnes au bureau ; des architectes, des commerces et des particuliers pour clients. Chaque mois, 110 factures de fournisseurs se saisissent à la main, à six minutes chacune, soit 11 heures, et 60 factures partent aux clients, dont 35 à des professionnels. Le coût des fournitures d’un chantier se découvre à sa clôture.
- La plateforme choisie en juin 2026. L’éditeur du logiciel de devis et de facturation est raccordé à une plateforme agréée. L’entreprise signe l’accord de désignation, puis vérifie en août sa ligne dans l’annuaire.
- Des fiches clients complètes. Les 140 clients professionnels reçoivent leur SIREN, et les adresses de chantier deviennent des adresses de livraison. L’expert-comptable confirme la catégorie des opérations, fourniture et pose, et le régime de TVA.
- Les factures reçues reliées aux chantiers. Les grands fournisseurs de panneaux et de quincaillerie émettent en électronique depuis septembre : 70 factures sur 110 arrivent en données. Un connecteur les rattache au chantier par le numéro de commande, et l’écriture comptable se prépare d’elle-même.
- Les écarts dans une file à part. Une facture qui dépasse sa commande de plus de 3 % part chez le chargé d’affaires ; la responsable administrative valide les autres, une fois par jour.
- L’émission en essai. Les factures de trois clients professionnels partiront par la plateforme dès janvier 2027, à titre volontaire, et les ventes aux particuliers sont repérées pour l’e-reporting.
Résultat : deux mois après le 1er septembre 2026, les factures des fournisseurs demandent 5 heures par mois au bureau, validation comprise, contre 11 ; le reste suivra quand tous les fournisseurs émettront. Le coût des fournitures de chaque chantier se lit chaque semaine, et l’entreprise aborde l’émission avec dix mois d’avance.
Exemple écrit pour cette note : l’entreprise et les chiffres sont inventés.
Le gain se mesure dans les unités du départ : des heures de saisie par mois, et un coût de chantier connu en cours de route.
Se préparer d’ici le 1er septembre 2027
Une PME a déjà une échéance derrière elle, la réception, et une devant elle, l’émission. Cette liste couvre les deux.
Votre préparation à la facturation électronique
0 cochée sur 8Vos cases restent cochées sur cet appareil. Rien n’est envoyé.
Notre page Gagner du temps décrit la suite, quand la réforme devient l’occasion de relier les outils entre eux.
Questions fréquentes
Qui est concerné par la facturation électronique ?
Toutes les entreprises assujetties à la TVA établies en France, quels que soient leur taille, leur forme et leur régime, franchise en base comprise, pour leurs factures à d’autres entreprises établies en France. Elles doivent toutes pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les ventes aux particuliers et les opérations avec l’étranger relèvent de l’e-reporting, une transmission de données à l’administration.
Quand une PME doit-elle émettre des factures électroniques ?
Le 1er septembre 2027, pour les PME et les micro-entreprises, avec l’e-reporting et les quatre nouvelles mentions obligatoires. Les grandes entreprises et les ETI émettent depuis le 1er septembre 2026. Une PME peut commencer plus tôt, à titre volontaire, par sa plateforme agréée.
Qu’est-ce qu’une plateforme agréée ?
Un opérateur immatriculé par l’administration fiscale pour trois ans renouvelables, appelé auparavant plateforme de dématérialisation partenaire, ou PDP. Il émet, transmet et reçoit les factures électroniques, et transmet à l’administration les données de facturation, de transaction et de paiement. La liste officielle est publiée sur impots.gouv.fr.
Une facture PDF envoyée par e-mail reste-t-elle valable ?
Pour une PME, l’envoi habituel reste possible jusqu’au 1er septembre 2027, date de son obligation d’émettre. Une facture reçue en PDF pour une opération réelle se traite, se paie et ouvre droit à déduction de la TVA, précise le guide de démarrage de la DGFiP de juillet 2026.
Quelles sanctions pour la facturation électronique ?
Depuis la loi de finances pour 2026, 50 € par facture émise hors du circuit électronique et 500 € par transmission d’e-reporting manquante, plafonnés chacun à 15 000 € par an. Le défaut de plateforme de réception entraîne une mise en demeure de trois mois, puis 500 €, puis 1 000 € par période de trois mois. Pendant le démarrage, la DGFiP annonce une tolérance pour les entreprises qui documentent leur mise en conformité.
Sources et méthode
Les règles, les dates et les montants viennent des sites de l’administration (impots.gouv.fr, Service Public Entreprendre, AIFE) et des textes publiés sur Légifrance ; les conseils de choix, de France Num. Les questions à poser et ce qui s’automatise sont nos repères. L’exemple et ses chiffres sont inventés pour la note. Ce qui est écrit en « nous » vient de notre pratique. Pour un cas particulier, votre expert-comptable fait foi.
- Facturation électronique et plateformes agrééesimpots.gouv.fr
- Je découvre la facturation électronique, modifié le 26 mai 2026impots.gouv.fr : calendrier, formats, e-reporting
- J’approfondis mes connaissances sur la réforme, modifié le 6 janvier 2026impots.gouv.fr : les quatre nouvelles mentions, l’e-reporting
- Je consulte la liste des plateformes agréées, modifié le 30 octobre 2026impots.gouv.fr : 155 plateformes immatriculées, comptées par nous dans le fichier publié
- Tout savoir sur la facturation électronique, foire aux questions, août 2026impots.gouv.fr : définition, offres gratuites au 1er août 2026, sanctions en 2026
- Foire aux questions, j’approfondis la facturation électronique, version du 1er septembre 2026impots.gouv.fr : taille des entreprises, socle de formats
- Facturation électronique : guide pratique de démarrage au 1er septembre 2026, juillet 2026DGFiP : émission volontaire, refus, doublons, tolérance
- La réforme de la facturation électronique, fiche 1-f, octobre 2025DGFiP : formats, accord de désignation, annuaire, statuts
- Fréquences et délais de transmission des données de transaction et de paiement, août 2026impots.gouv.fr
- Circuit général de transmission des factures et des données, mars 2026DGFiP
- Facturation électronique : un cap déterminant est franchi, 18 septembre 2025impots.gouv.fr : ouverture de l’annuaire
- Facturation électronique interentreprisesAIFE : le portail public recentré sur l’annuaire et le concentrateur, octobre 2024
- Comment se mettre en conformité avec l’obligation de facturation électronique ?, vérifié le 7 août 2026Service Public Entreprendre : calendrier, changement de plateforme
- Tout savoir sur la facturation, vérifié le 7 août 2026Service Public Entreprendre : mentions obligatoires et leur date
- Code général des impôts, article 1737, en vigueur depuis le 21 février 2026Légifrance
- Code général des impôts, article 1788 D, en vigueur depuis le 21 février 2026Légifrance
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 123Légifrance
- Comment bien choisir sa solution de facturation électronique, mis à jour le 12 mai 2026France Num : formats, intégration, coûts, rapprochement bancaire
Sur le même sujet
 Outils métier
 Pour comprendre Lire la note Automatisation des tâches : par où commencer, et avec quel outil Outils métier
 Pour agir Lire la note Le tableur de trop : quand remplacer Excel par un logiciel Outils métier Pour agir Lire la note